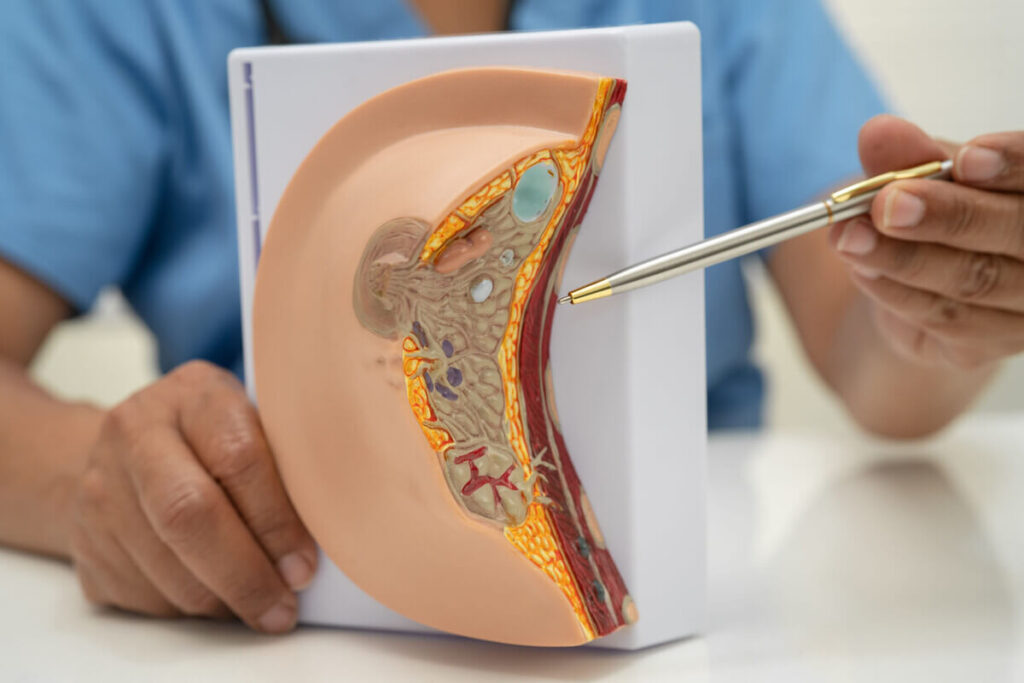
Augmentation, lifting, réduction, malformation, seins tubéreux, reconstruction : chaque intervention répond à un besoin différent. L’augmentation et le lifting relèvent presque toujours de l’esthétique, d’où l’absence de remboursement. La réduction ouvre droit à une prise en charge à partir de 300 grammes retirés par sein, la reconstruction après un cancer à 100 % du tarif de l’Assurance maladie. Les malformations se jugent au cas par cas.
Augmentation et lifting : que corrige chaque intervention, et pour quel budget ?
Chirurgie des seins à Paris ou ailleurs, tout commence par une consultation, puis par un bilan d’imagerie (mammographie, échographie) avant l’intervention. Pour augmenter le volume, deux voies existent. Les implants conviennent aux patientes qui visent un gain important, alors que le lipomodelage, un transfert de graisse, n’apporte qu’une augmentation modérée ; certaines associent les deux. Côté sécurité, l’ANSM a retiré du marché français en avril 2019 les implants macrotexturés et ceux recouverts de polyuréthane, car leur surface constitue un facteur de risque de lymphome, rare, mais grave. L’agence recommande de préférence des implants lisses, sans conseiller de retirer ceux déjà posés.
Le lifting, ou mastopexie, traite la ptôse. Hormones, variations de poids et âge distendent la peau, et les ligaments de Cooper, maigre système d’attache du sein, finissent par céder. Quand une grossesse a aussi fait fondre le volume, le chirurgien ajoute souvent des implants. L’acte relève presque toujours du confort, donc l’Assurance maladie ne le rembourse pas, sauf exceptions encadrées comme la symétrisation du sein opposé après un cancer. Une augmentation démarre à partir de 5 000 €, selon les comparateurs de mutuelles. Chirurgien esthétique ou plasticien, le titre importe moins que le cadre : milieu chirurgical, information complète avant la décision, examens de contrôle un an après.
Réduction, malformations, seins tubéreux : quand la chirurgie devient-elle réparatrice ?
Dès qu’une opération soigne une gêne médicale plutôt qu’un souhait esthétique, la règle change. Des seins très volumineux provoquent des douleurs au cou, aux épaules et aux lombaires. La réduction est alors prise en charge lorsque 300 grammes par sein sont retirés, en général sans entente préalable. Sous ce seuil, le dossier passe par le médecin-conseil. Une réduction demandée après une augmentation, elle, peut essuyer un refus. Le chirurgien recommande parfois une perte de poids avant d’opérer, afin de ne pas fausser le résultat.
Les malformations suivent un autre calendrier. Les seins tubéreux, environ 10 % des malformations mammaires, se révèlent à la puberté : la base du sein se développe mal, surtout en bas, et la glande bombe vers l’aréole. On opère le plus souvent une fois la croissance mammaire achevée, avec des implants, du lipomodelage ou les deux. L’Assurance maladie participe à la prise en charge des malformations, dans des conditions que le chirurgien précise ; une asymétrie importante justifie parfois un remboursement sur entente préalable.
Reconstruction mammaire : que couvre l’Assurance maladie après un cancer ?
La reconstruction est remboursée à 100 % sur la base du tarif de l’Assurance maladie, dans le cadre de l’affection de longue durée. Les dépassements d’honoraires, eux, restent à votre charge. Elle s’effectue lors de la mastectomie, ce qui raccourcit la durée globale du traitement, ou plus tard, sans délai limite. En moyenne, 20 % des patientes en France y recourent, d’après une brochure destinée aux patientes. Depuis juin 2014, la symétrisation du sein restant est elle aussi prise en charge après une chirurgie du cancer. La Haute Autorité de santé recommande de choisir la technique, avec ou sans implant, lors d’une décision partagée entre la patiente et son équipe.
Comment connaître votre reste à charge avant de vous décider ?
Demandez un devis détaillé, puis faites vérifier la prise en charge auprès de votre caisse pour l’acte et de votre complémentaire pour le surplus. Lors de la consultation, le chirurgien plasticien indique si votre situation entre dans le cadre réparateur. Une augmentation à visée réparatrice exige une entente préalable ; une réduction qui franchit les 300 grammes en dispense. Une mutuelle, elle, ne rembourse en principe que ce que l’Assurance maladie accepte, avec de rares exceptions. Mieux vaut poser ces questions avant la consultation que découvrir la facture après.